

Budget ASC : ce que vient de décider la Cour de cassation

Dans un arrêt du 21 octobre 2026, n° 25-13.382, la chambre sociale de la Cour de cassation s'est prononcée sur un litige opposant la société ABB France à plusieurs comités sociaux et économiques d'établissement.
Le différend portait sur les économies réalisées par l'employeur dans la gestion de la restauration collective.
Dans cette entreprise, la restauration était directement assurée par l'employeur, dans le cadre d'une délégation consentie par les CSE. Parallèlement, un accord d'entreprise fixait le montant de la contribution patronale destinée aux activités sociales et culturelles.
Les élus estimaient que les économies réalisées sur cette activité devaient être reversées aux comités.
La cour d'appel de Versailles leur avait donné raison.
La Cour de cassation a cependant censuré cette décision.
Elle considère que, lorsqu'un accord d'entreprise fixe la contribution patronale sans prévoir l'imputation des dépenses sociales directement supportées par l'employeur, les économies réalisées sur la restauration gérée par délégation n'ont pas à être reversées au CSE.
Cette solution repose sur l'article L.2312-81 du Code du travail.
Consulter l'arrêt de la Cour de cassation du 21 octobre 2026, n° 25-13.382
Pourquoi les économies réalisées ne reviennent-elles pas automatiquement au CSE ?
La décision distingue deux mécanismes financiers.
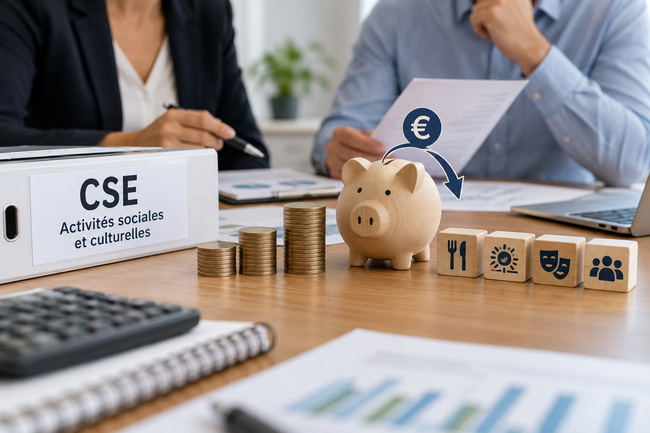
Le premier correspond à la contribution que l'employeur verse au CSE pour financer les activités sociales et culturelles.
Le second concerne les prestations que l'entreprise continue de prendre directement en charge, notamment lorsqu'une délégation de gestion a été organisée.
Ces deux mécanismes peuvent coexister.
Lorsqu'un employeur réduit ses dépenses de restauration, les élus peuvent considérer que les économies doivent profiter aux salariés sous la forme de nouvelles prestations sociales.
Pourtant, la diminution d'une dépense ne crée pas automatiquement une obligation de reversement.
La Cour de cassation accorde une importance déterminante aux modalités de financement prévues par l'accord d'entreprise.
En l'absence de clause d'imputation des dépenses directement supportées par l'employeur sur la contribution versée au comité, les économies ne constituent pas nécessairement une ressource supplémentaire pour le CSE.
Cette distinction est essentielle pour comprendre la portée de la décision.
Que prévoit le Code du travail sur le financement des ASC ?
L'article L.2312-81 du Code du travail prévoit que la contribution annuelle de l'employeur aux activités sociales et culturelles est fixée par accord d'entreprise.
À défaut d'accord, le rapport entre cette contribution et la masse salariale brute ne peut être inférieur à celui constaté l'année précédente.
Cette disposition protège les ressources du comité, sans imposer le reversement automatique de toutes les économies réalisées par l'entreprise.
Par ailleurs, l'article L.2312-78 confie au CSE la responsabilité d'assurer, de contrôler ou de participer à la gestion des activités sociales et culturelles.
La restauration collective figure parmi les activités pouvant relever de ce dispositif.
Il faut donc distinguer la compétence du CSE en matière d'ASC, le montant de la contribution patronale et les modalités de gestion des prestations.
Ces trois éléments sont liés, mais répondent à des règles différentes.
Un exemple concret : 40 000 euros d'économies sur la restauration
Prenons le cas d'une entreprise qui verse chaque année 200 000 euros à son CSE pour les activités sociales et culturelles.
En complément, elle finance directement un restaurant d'entreprise dans le cadre d'une délégation.
Après un changement de prestataire, les dépenses de restauration diminuent de 40 000 euros.
Les élus souhaitent récupérer cette somme pour financer des chèques-vacances, des activités familiales ou des aides aux salariés.
L'employeur est-il tenu de leur reverser les 40 000 euros ?
Pas automatiquement.
Si l'accord fixe la contribution annuelle à 200 000 euros sans prévoir de mécanisme d'imputation ou de régularisation, les économies réalisées sur la restauration ne sont pas nécessairement dues au CSE.
En revanche, si les accords applicables prévoient une régularisation ou une réaffectation des ressources, leurs dispositions devront être examinées.
Cet exemple illustre pourquoi les élus doivent connaître précisément les engagements financiers de l'employeur.
Quelles conséquences pour les élus du CSE ?
Cette jurisprudence invite les représentants du personnel à ne pas limiter leur analyse au montant annuel de la subvention ASC.
Dans de nombreuses entreprises, certaines prestations sont directement financées par l'employeur, parfois depuis plusieurs années.
Leur coût réel, leurs modalités de gestion et leur articulation avec le budget du CSE ne sont pas toujours clairement identifiés.
Pour sécuriser leurs ressources, les élus peuvent examiner plusieurs éléments :
- Le montant de la contribution patronale et son mode de calcul.
- Les activités directement financées ou gérées par l'employeur.
- Les conventions de délégation et les accords applicables.
- Les modalités d'imputation des dépenses sur la contribution ASC.
- Les clauses de révision ou de régularisation en cas d'évolution des coûts.
Elle peut également être réalisée dans le cadre d'un accompagnement en relations sociales proposé par INSTANT CSE.
Le CSE peut-il négocier le reversement des économies ?
Oui, le traitement des économies peut faire l'objet de discussions et de dispositions conventionnelles adaptées.
L'arrêt du 21 octobre ne remet pas en cause la possibilité de négocier les modalités de financement des activités sociales et culturelles.
Les organisations syndicales représentatives peuvent notamment rechercher des engagements plus précis sur les dépenses directement prises en charge par l'entreprise.
Les élus du CSE peuvent, de leur côté, contribuer à cette réflexion en identifiant les besoins des salariés et les difficultés rencontrées dans la gestion des prestations.
Il convient toutefois de distinguer les attributions du CSE et les prérogatives des acteurs habilités à négocier les accords collectifs.
La meilleure protection reste souvent une rédaction suffisamment précise pour anticiper les situations de désaccord.
Un accord peut notamment organiser le suivi des dépenses, leur articulation avec la contribution patronale et les éventuelles modalités de réaffectation, sous réserve du respect des règles applicables.
L'employeur peut-il diminuer librement sa contribution ASC ?
Non. La décision de la Cour de cassation ne donne pas à l'employeur la possibilité de réduire librement le financement des activités sociales et culturelles.
Lorsqu'un accord d'entreprise fixe le montant de la contribution, ses dispositions doivent être respectées.
En l'absence d'accord, la garantie légale prévue par l'article L.2312-81 demeure applicable.
Il est donc indispensable de distinguer deux questions.
La première concerne le respect des engagements financiers de l'employeur envers le CSE.
La seconde porte sur l'existence d'un droit au reversement des économies réalisées sur une prestation directement gérée par l'entreprise.
L'absence d'obligation de reversement dans la situation examinée par la Cour ne signifie pas que la contribution patronale peut être diminuée arbitrairement.
Pourquoi cette jurisprudence concerne aussi les directions RH
Pour les directions RH, cette décision rappelle l'importance de sécuriser les accords organisant les prestations sociales.
Une rédaction imprécise peut conduire à des interprétations contradictoires, particulièrement lorsque les sommes en jeu sont importantes.
Il est donc utile de clarifier les responsabilités respectives de l'employeur et du CSE, les modalités de financement des prestations et les conditions d'évolution des engagements.
Cette transparence contribue à prévenir les contentieux et à préserver un dialogue social constructif.
Elle permet également d'expliquer les choix de gestion sans remettre en cause les prérogatives des représentants du personnel.
Comment sécuriser durablement le budget ASC ?
La principale leçon de cet arrêt est simple : le financement des ASC ne se résume pas au montant versé chaque année au comité.
Les élus doivent également s'intéresser aux prestations gérées par l'employeur, aux conventions de délégation et aux clauses financières des accords collectifs.
Un examen régulier de ces documents permet d'anticiper les difficultés, de clarifier les engagements et de préparer d'éventuelles évolutions conventionnelles.
Pour le CSE, cette démarche constitue un véritable enjeu de gestion et de dialogue social.
Elle permet de mieux défendre les intérêts des salariés en s'appuyant sur des éléments juridiques et financiers objectifs.
Ce qu'il faut retenir
L'arrêt du 21 octobre 2026 confirme que les économies réalisées par l'employeur sur une activité de restauration gérée par délégation ne doivent pas automatiquement être reversées au CSE, lorsque l'accord fixe la contribution ASC sans prévoir l'imputation des dépenses directement supportées par l'employeur.
Pour les représentants du personnel, cette jurisprudence rappelle l'importance d'examiner les accords existants et d'anticiper les conséquences financières des choix de gestion.
La maîtrise du budget ASC constitue ainsi un enjeu essentiel pour préserver les ressources du comité et sécuriser les prestations proposées aux salariés.
INSTANT CSE accompagne les élus dans la gestion de leurs ressources
Votre CSE souhaite vérifier le calcul de sa contribution patronale, analyser un accord d'entreprise ou clarifier les engagements financiers de l'employeur ?
INSTANT CSE vous accompagne dans l'analyse de vos accords, l'identification des difficultés juridiques et la préparation de vos échanges avec la direction.
Notre objectif : vous aider à sécuriser les ressources de votre comité et à construire des propositions adaptées aux besoins des salariés.
Découvrir notre accompagnement juridique et en relations sociales


